RBI ने बढ़ाया रेपो रेट, 5.50% हुआ ब्याज; Home Loan से Car Loan तक बढ़ सकता है EMI का बोझ
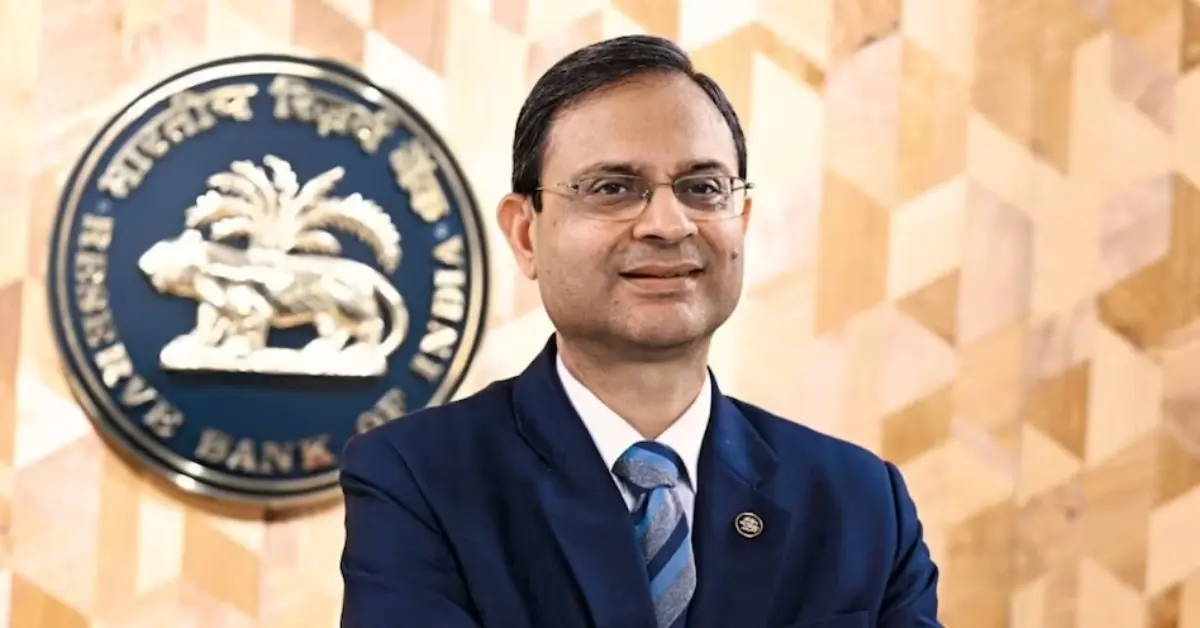
नई दिल्ली: महंगाई के दबाव और वैश्विक आर्थिक परिस्थितियों के बीच भारतीय रिजर्व बैंक (RBI) ने बुधवार को आम लोगों और लोन लेने वालों को बड़ा झटका दिया है। RBI की मौद्रिक नीति समिति (MPC) ने रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी का फैसला किया है। इसके बाद रेपो रेट 5.25% से बढ़कर 5.50% हो गया है। करीब चार साल में यह RBI की पहली रेपो रेट बढ़ोतरी है। इस फैसले का सीधा असर उन कर्जदारों पर पड़ सकता है जिनके होम लोन, कार लोन या अन्य कर्ज की ब्याज दरें बाहरी बेंचमार्क से जुड़ी हैं। हालांकि, EMI में वास्तविक बदलाव संबंधित बैंक और लोन की शर्तों पर निर्भर करेगा।

क्यों बढ़ाया गया रेपो रेट?
RBI ने यह फैसला ऐसे समय में लिया है जब महंगाई को लेकर दबाव बढ़ रहा है और कच्चे तेल की कीमतों में तेजी से आर्थिक जोखिम बढ़े हैं। वैश्विक स्तर पर भी कई केंद्रीय बैंक ब्याज दरों को सख्त करने की दिशा में आगे बढ़ रहे हैं। RBI ने अपनी मौद्रिक नीति का रुख ‘Neutral’ से बदलकर ‘Calibrated Tightening’ कर दिया है। इसका संकेत है कि केंद्रीय बैंक फिलहाल महंगाई के दबाव को नियंत्रित करने को लेकर ज्यादा सतर्क है।
अब महंगा हो सकता है होम लोन
रेपो रेट बढ़ने का सबसे बड़ा असर बैंक से कर्ज लेने वालों पर पड़ सकता है। जब RBI रेपो रेट बढ़ाता है तो बैंकों के लिए RBI से मिलने वाली धनराशि की लागत बढ़ती है। इसका असर आगे चलकर बैंक की लोन ब्याज दरों पर पड़ सकता है। खासकर फ्लोटिंग रेट होम लोन लेने वाले ग्राहकों को इसका असर देखने को मिल सकता है। बैंक अगर अपनी बाहरी बेंचमार्क आधारित लेंडिंग रेट बढ़ाते हैं तो ग्राहक की EMI बढ़ सकती है या लोन की अवधि लंबी हो सकती है।

कार लोन और दूसरे कर्ज पर भी असर
सिर्फ होम लोन ही नहीं, बल्कि कार लोन और दूसरे रिटेल लोन पर भी ब्याज दर बढ़ने का असर पड़ सकता है। हालांकि, हर बैंक तुरंत और समान अनुपात में ब्याज दर बढ़ाए, यह जरूरी नहीं है। बैंक अपने फंडिंग कॉस्ट, लोन की प्रकृति और आंतरिक ब्याज दर व्यवस्था के आधार पर फैसला लेते हैं।
कितनी बढ़ सकती है EMI?
मान लीजिए किसी व्यक्ति का ₹50 लाख का होम लोन है और ब्याज दर में 0.25 प्रतिशत की बढ़ोतरी होती है। ऐसी स्थिति में EMI पर असर लोन की मौजूदा ब्याज दर और बची हुई अवधि के आधार पर अलग-अलग होगा। यानी केवल रेपो रेट में 0.25% बढ़ोतरी का मतलब यह नहीं है कि हर ग्राहक की EMI ठीक 0.25% बढ़ जाएगी। बैंक द्वारा लोन की ब्याज दर में किए गए वास्तविक बदलाव के बाद ही नई EMI का पता चलेगा।


करीब चार साल बाद RBI का बड़ा फैसला
RBI की ओर से यह बढ़ोतरी फरवरी 2023 के बाद पहली दर वृद्धि है। केंद्रीय बैंक ने बुधवार को बेंचमार्क रेपो रेट को 25 बेसिस पॉइंट बढ़ाकर 5.50% कर दिया। RBI ने कैश रिजर्व रेशियो यानी CRR को 3% पर बरकरार रखा है। वहीं Standing Deposit Facility (SDF) की दर को 5.25% किया गया है।

लोन लेने वालों के लिए क्या मतलब?
रेपो रेट बढ़ने के बाद बैंकिंग सेक्टर में ब्याज दरों को लेकर दबाव बढ़ सकता है। खासकर नए फ्लोटिंग-रेट लोन लेने वालों और मौजूदा फ्लोटिंग-रेट कर्जदारों को बैंक की अगली ब्याज दर समीक्षा पर नजर रखनी होगी। दूसरी ओर, जिन लोगों ने फिक्स्ड रेट पर लोन लिया है, उन पर तत्काल असर अपेक्षाकृत सीमित हो सकता है। वास्तविक प्रभाव बैंक की लोन शर्तों और ब्याज दर के प्रकार पर निर्भर करेगा। RBI का यह फैसला ऐसे समय में आया है जब केंद्रीय बैंक एक तरफ आर्थिक वृद्धि को बनाए रखने और दूसरी तरफ महंगाई के दबाव को नियंत्रित करने के बीच संतुलन साध रहा है।
- सरकारी-वन भूमि की कथित खरीद-बिक्री का खेल! ACB ने हजारीबाग से 3 जमीन विक्रेताओं को दबोचारांची: वन भूमि, सरकारी जमीन और गैरमजरुआ खास किस्म की जमीन को कथित तौर पर अवैध तरीके से हासिल कर उसकी खरीद-बिक्री और गलत तरीके से दाखिल-खारिज कराने के मामले में भ्रष्टाचार निरोधक ब्यूरो (ACB) ने बड़ी कार्रवाई की है। ACB की विशेष छापामारी टीम ने 7 अक्टूबर 2026 को कार्रवाई करते हुए जमीन के…
- RBI ने बढ़ाया रेपो रेट, 5.50% हुआ ब्याज; Home Loan से Car Loan तक बढ़ सकता है EMI का बोझनई दिल्ली: महंगाई के दबाव और वैश्विक आर्थिक परिस्थितियों के बीच भारतीय रिजर्व बैंक (RBI) ने बुधवार को आम लोगों और लोन लेने वालों को बड़ा झटका दिया है। RBI की मौद्रिक नीति समिति (MPC) ने रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी का फैसला किया है। इसके बाद रेपो रेट 5.25% से बढ़कर…
- गुजरात CM से PM तक… नरेंद्र मोदी ने सरकार के मुखिया के तौर पर पूरे किए 25 साल, मंदिर में की पूजानई दिल्ली: प्रधानमंत्री नरेंद्र मोदी ने सरकार के मुखिया के तौर पर अपने 25 साल पूरे कर लिए हैं। 7 अक्टूबर 2001 को गुजरात के मुख्यमंत्री के रूप में शपथ लेने के साथ शुरू हुआ उनका यह सफर अब 25 वर्ष पूरे कर चुका है। इस खास मौके पर प्रधानमंत्री नरेंद्र मोदी ने दिल्ली के…
- Ramgarh News: साड़ी में नंगे पांव दौड़ी कविता, ईंट-भट्ठे की मजदूरी से होमगार्ड बनने तक का संघर्षसाड़ी, नंगे पांव और तपती रेत… होमगार्ड बनने के लिए रामगढ़ की कविता की दौड़ ने सबका ध्यान खींचा Ramgarh News: मंजिल पाने के लिए महंगे जूते, ट्रैक सूट या अत्याधुनिक ट्रेनिंग सेंटर ही जरूरी नहीं होते। अगर हौसला मजबूत हो तो इंसान कठिन से कठिन परिस्थितियों में भी अपने सपनों की ओर कदम बढ़ा…
- राहुल-प्रियंका गांधी 2 घंटे बाद रिहा, 8 घंटे धरने के बाद दिल्ली पुलिस ने लिया था हिरासत मेंNew Delhi: दिल्ली में SIR और मुख्य चुनाव आयुक्त ज्ञानेश कुमार के खिलाफ INDIA ब्लॉक के विरोध प्रदर्शन के दौरान हिरासत में लिए गए कांग्रेस नेता राहुल गांधी और प्रियंका गांधी वाड्रा को करीब दो घंटे बाद रिहा कर दिया गया। दोनों नेताओं को दिल्ली पुलिस ने मंगलवार शाम आकाशवाणी भवन परिसर से हिरासत में…